Leningen
De module Leningen voorspelt leningopnames, aflossingen van de hoofdsom, rente en reserveringsrente. Hiermee wordt een maandelijks financieringsschema opgesteld en worden de resulterende kasstroombewegingen beschikbaar gesteld in de prognose.
Gebruik deze module om:
- nieuwe financiering te plannen;
- een of meer leningopnames te modelleren;
- aflossingen en rentebetalingen te voorspellen;
- een rentevrije periode (grace period) op te nemen;
- rente te modelleren over toegezegde maar nog niet opgenomen financiering;
- het kasstroomeffect van verschillende leningsstructuren te vergelijken;
- de uitstaande hoofdsom per lening te bekijken op het leningen-dashboard.
De getest interface ondersteunt vier leningtypen: Termijnlening (Term loan), Lineaire lening (Linear loan), Aflossingsvrije lening (Straight loan) en Bullet-lening (Bullet loan). Het leningtype bepaalt de berekeningslogica, terwijl de instellingen voor opname, aflossing en de rentevrije periode de exacte timing bepalen. Controleer altijd deze instellingen in plaats van alleen te vertrouwen op de naam van het leningtype.
Voordat je begint
Bereid het volgende voor en bevestig dit:
- de entiteit, prognose en het scenario;
- het toegezegde bedrag, de looptijd, de rentevoet en het leningtype uit de financieringsovereenkomst;
- elke opnamedatum en elk opnamebedrag;
- de start van de aflossing, de methoden voor hoofdsom en rente, en de betalingsfrequenties;
- de data van de rentevrije periode, de rentebehandeling en of de rentevrije periode wel of niet is inbegrepen in de looptijd;
- eventuele reserveringsrente op niet-opgenomen financiering;
- de koppelingen voor passiva, hoofdsom, rente en reserveringsrente die vereist zijn voor de actieve rapportagestructuur.
Een leningenbudget aanmaken of openen
- Open Prognoses voor de gewenste entiteit.
- Vouw de gewenste prognose en het scenario uit.
- Open een bestaand leningenbudget of gebruik Toevoegen om er een aan te maken.
- Doorloop de wizard in vier stappen:
| Stap | Doel |
|---|---|
| 1. Inleiding | Legt uit wat de module modeleert. |
| 2. Leningen | Voegt leningen toe en configureert opnames, aflossingen en rentevrije periodes. |
| 3. Koppeling | Wijst de gegenereerde financieringsbewegingen toe aan de rapportagestructuur. |
| 4. Resultaat | Controleert het gecombineerde kasstroomprofiel voordat je afrondt. |
De prognoseperiode en het scenario worden geselecteerd voordat je de module opent. Deze worden niet geconfigureerd in het inledingsscherm in de getest interface.
Stap 1 — Inleiding
De inleiding legt uit dat de module termijn-, bullet- en aflossingsvrije leningen kan modelleren, hetwelk als zelfstandige financiering of in relatie tot de aanschaf van vaste activa. Er wordt ook uitgelegd dat Monitr aflossingsschema's genereert en de berekende bewegingen integreert in de prognoserapporten.
Op dit scherm is geen configuratie vereist. Klik op Volgende.
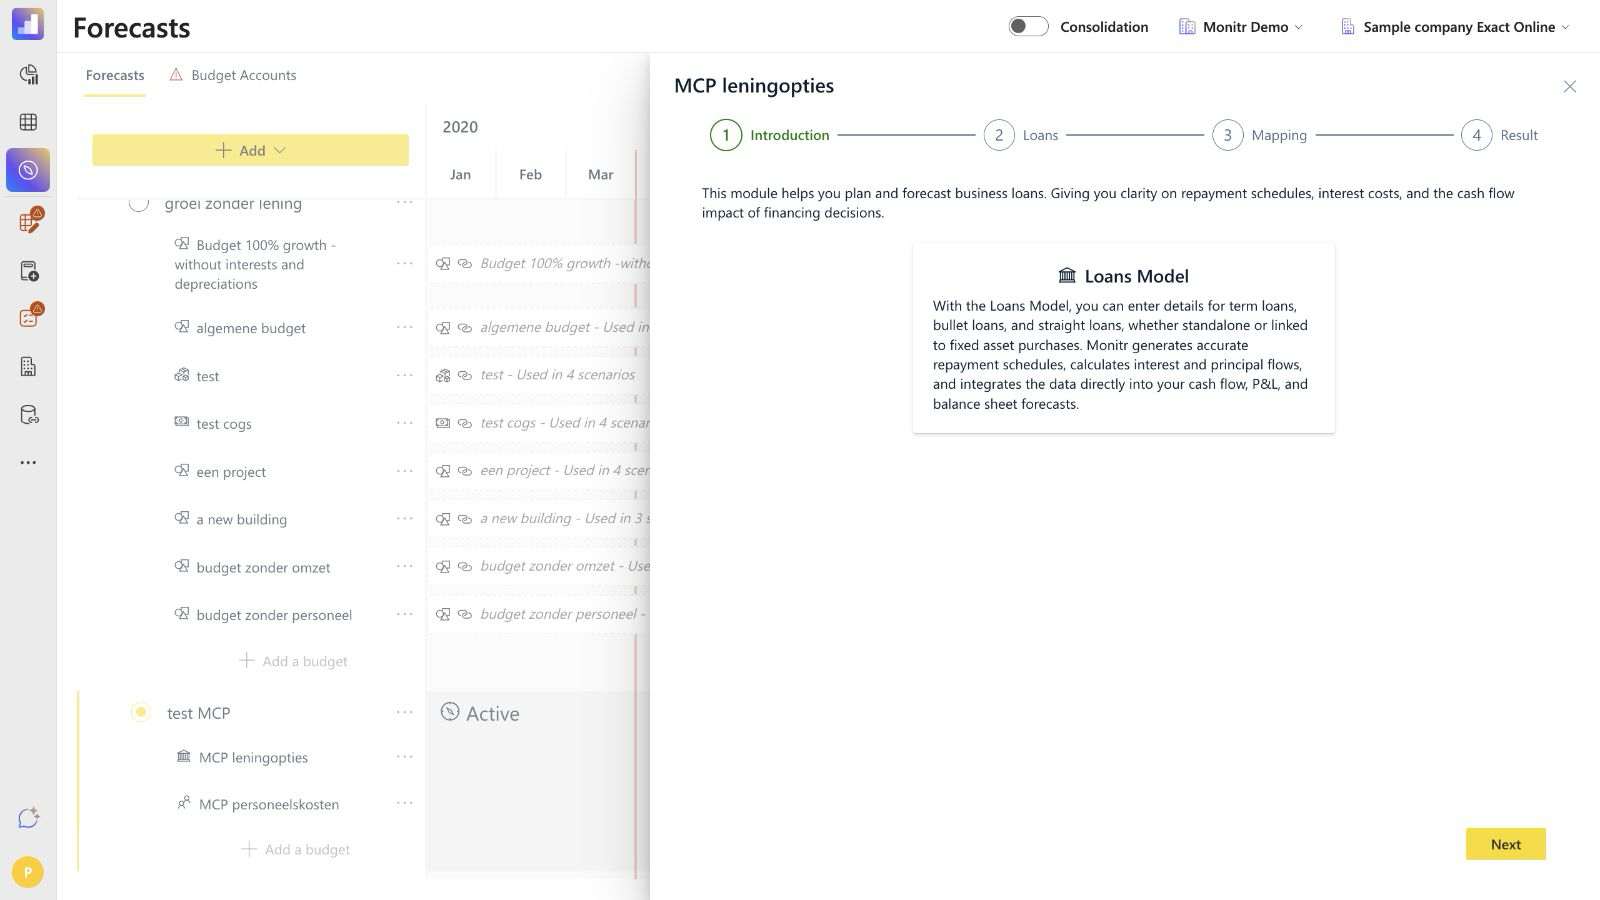 Schermafbeelding — Inleiding leningen
Stap 2 — Leningen
De stap Leningen toont één kaart per lening. Elke kaart toont de naam, looptijd, rentevoet en het leningtype. Gebruik Toevoegen om nog een lening aan te maken, het potloodpictogram om er een te bewerken en het prullenbakpictogram om er een te verwijderen.
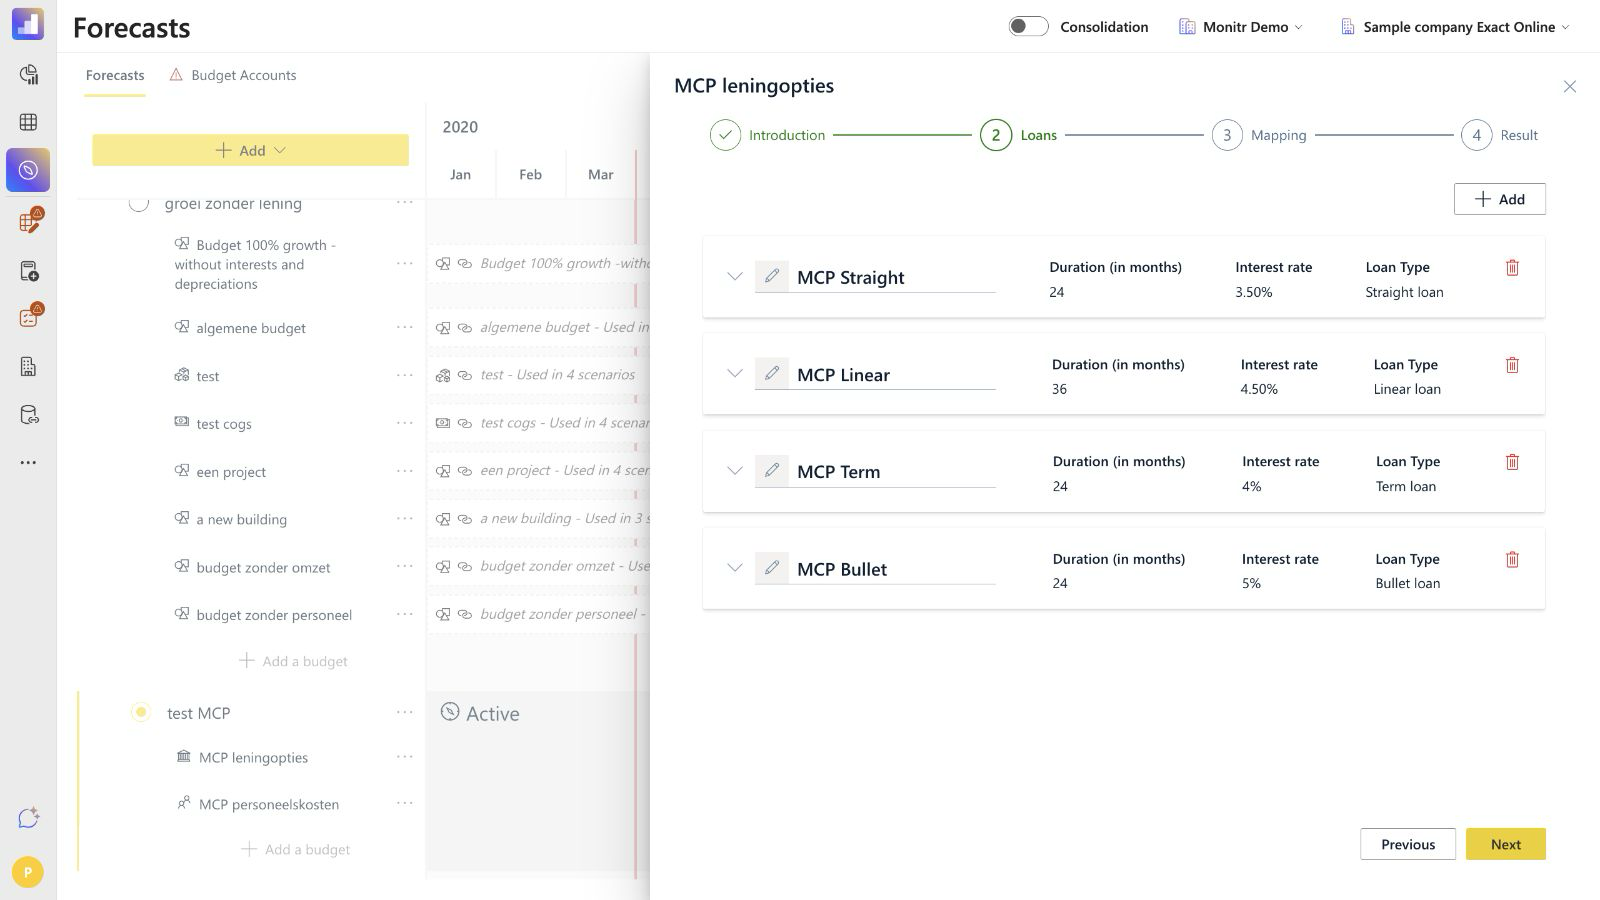 Schermafbeelding — Overzicht van leningen met vier geconfigureerde leningtypen
Algemene leninginstellingen
Configureer de volgende velden voor elke lening:
| Veld | Betekenis |
|---|---|
| Naam | Identificeert de lening in de wizard, de dashboardgrafieken en de maandelijkse tabel. Gebruik een unieke, herkenbare naam. |
| Looptijd (in maanden) | Aantal maanden dat wordt gebruikt voor het leningschema. De effectieve einddatum kan verschuiven wanneer een rentevrije periode wordt uitgesloten van de looptijd. |
| Rentepercentage | Jaarlijkse nominale rentevoet die wordt gebruikt in de leningberekening. |
| Leningtype | Selecteert Termijnlening, Lineaire lening, Aflossingsvrije lening of Bullet-lening. |
De interface toont geen afzonderlijke kiezer voor vaste versus variabele rente, geen veld voor een openingssaldo en geen handmatig veld voor de einddatum van de lening. Voer de looptijd en relevante data in; Monitr leidt het schema daarvan af.
Vergelijk de leningtypen
| Leningtype | Kenmerkend berekeningsprofiel | In de browser geverifieerd gedrag | | :--- | :--- | | Termijnlening | Een gelijkmatige periodieke totale betaling bestaande uit hoofdsom en rente. | Een lening van € 100.000 per maand tegen 4% over 24 maanden resulteerde in een betaling van ongeveer € 4.342,49. Het hoofdsomdeel nam toe terwijl de rente afnam. | | Lineaire lening | Gelijke aflossingen op de hoofdsom, met dalende rente over de uitstaande hoofdsom. | Een lening van € 120.000 die per kwartaal wordt afgelost na een inbegrepen rentevrije periode van 12 maanden, resulteerde in acht aflossingen van elk € 15.000. | | Aflossingsvrije lening | Maakt doorgaans gebruik van rente gedurende de looptijd en aflossing van de hoofdsom op de eindvervaldag. | Bij de geteste opzet van € 80.000 werd per kwartaal € 700 rente betaald en werd de hoofdsom van € 80.000 aan het einde afgelost. | | Bullet-lening | Lost de hoofdsom doorgaans in één bedrag af op de eindvervaldag; de timing van de rente hangt af van de geselecteerde methode. | Bij de geteste opzet van € 50.000 werden zowel de hoofdsom als de opgelopen rente aan het einde betaald. |
Aflossingsinstellingen blijven belangrijk. Zo gebruikten de geteste aflossingsvrije en bullet-leningen een methode met een vaste som voor de hoofdsom, maar hing het exacte resultaat ook af van de geselecteerde rentemethode, periodiciteit en regels voor de rentevrije periode.
Opnames configureren
Gebruik het gedeelte Opname om te definiëren wanneer de financiering beschikbaar komt.
Enkele opname
Laat Meerdere termijnen? uitgeschakeld en vul het volgende in:
- Opnamedatum;
- Bedrag.
Het bedrag verschijnt als een financieringsinstroom in het kasstroomschema van de module.
Meerdere opnames
Schakel Meerdere termijnen? in wanneer de lening in tranches wordt opgenomen.
- Voer de datum en het bedrag in voor de eerste tranche.
- Gebruik de plusknop om extra rijen toe te voegen.
- Controleer het berekende Totaal.
- Voer de Reserveringsrente in wanneer de kredietverstrekker rente in rekening brengt over het toegezegde bedrag dat nog niet is opgenomen.
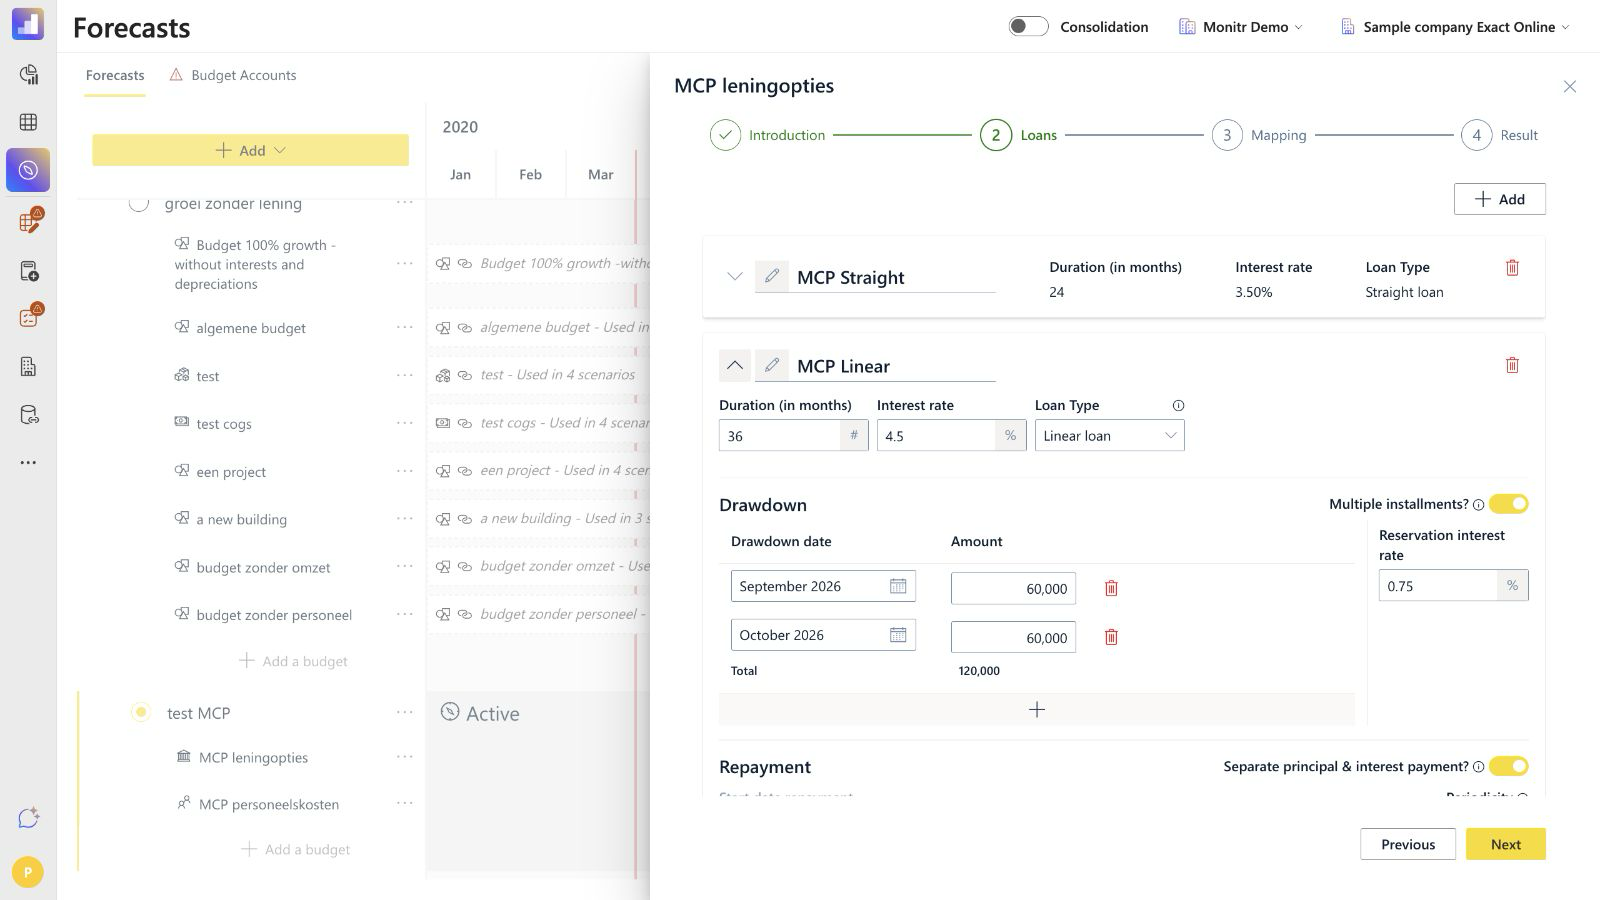 Schermafbeelding — Lineaire lening met meerdere opnames
In het door de browser geverifieerde voorbeeld had de lening twee opnames van € 60.000 en een reserveringsrente van 0,75%. In de maand waarin alleen de eerste € 60.000 was opgenomen, bedroeg de reserveringsrente over de niet-opgenomen € 60.000:
€ 60.000 × 0,75% ÷ 12 = € 37,50
Reserveringsrente wordt alleen getoond bij Koppeling als de geconfigureerde lening hier gebruik van maakt.
Aflossingen configureren
Het gedeelte Aflossing bepaalt wanneer de hoofdsom en rente worden betaald.
Startdatum
Schakel Start aflossing wanneer opname is voltooid. in om Monitr de start van de aflossing te laten afleiden van de laatste opname. Het handmatige veld Startdatum aflossing is uitgeschakeld zolang deze optie actief is.
Schakel de optie alleen uit wanneer een andere startdatum voor de aflossing is vereist en voer die datum handmatig in.
Timing van hoofdsom en rente
Gebruik Afzonderlijke betaling van hoofdsom en rente? wanneer hoofdsom en rente verschillende betalingsfrequenties gebruiken. Wanneer dit is ingeschakeld, toont de interface afzonderlijke kiezers voor de periodiciteit van Hoofdsom en Rente. Wanneer dit is uitgeschakeld, is één periodiciteit van toepassing op het betalingsschema.
De getest interface bevatte de volgende methoden voor de hoofdsom:
- Gelijke termijnen gedurende de looptijd;
- Één vaste som aan het einde.
De interface bevatte de volgende rentemethoden:
- Periodiek gedurende de looptijd;
- Één vaste som aan het einde.
Selecteer de methode en periodiciteit die overeenkomen met de financieringsovereenkomst. Er mag niet worden uitgegaan van een maandelijks renteperiode als de rente volgens het contract per kwartaal wordt betaald, en een bullet-hoofdsom moet niet worden gemodelleerd als gelijke termijnen.
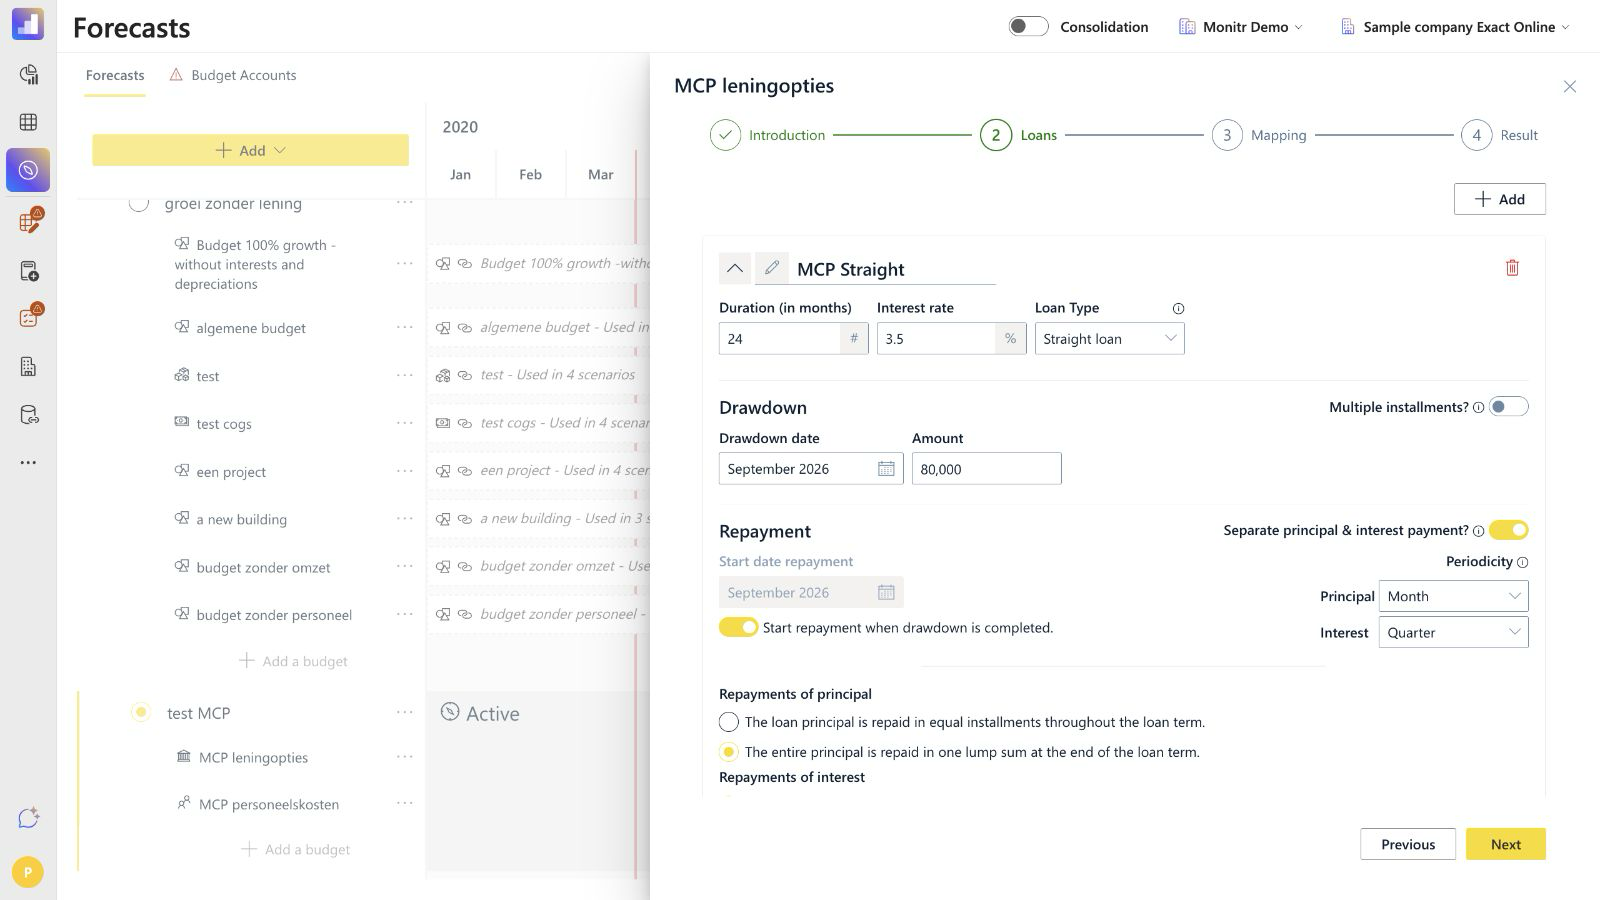 Schermafbeelding — Instellingen voor aflossing van een aflossingsvrije lening
Berekeningsvoorbeelden
De volgende voorbeelden zijn afgestemd tussen de zichtbare instellingen en het maandelijkse leningen-dashboard:
Periodieke rente
Voor een aflossingsvrije lening van € 80.000 tegen 3,5%, per kwartaal betaald:
€ 80.000 × 3,5% ÷ 4 = € 700 per kwartaal
Betaling termijnlening
Voor de geteste maandelijkse termijnlening van € 100.000 tegen 4% over 24 maanden produceerde Monitr een annuïteitachtige betaling:
Betaling = hoofdsom × maandelijkse rente ÷ (1 − (1 + maandelijkse rente)^−aantal maanden)
Dit komt neer op ongeveer € 4.342,49 per maand. De eerste betaling bestond uit € 4.009,16 hoofdsom en € 333,33 rente.
Lineaire hoofdsom
De geteste lineaire lening had een hoofdsom van € 120.000, driemaandelijkse aflossingen en een rentevrije periode van 12 maanden inbegrepen in de looptijd van 36 maanden. Dit leverde acht aflossingsperioden op:
€ 120.000 ÷ 8 = € 15.000 hoofdsom per kwartaal
Rentevrije periodes toevoegen
Gebruik Voeg rentevrije periode toe wanneer hoofdsom of rente andere regels volgen tijdens een gedefinieerde periode.
Configureer voor elke rentevrije periode:
- de start- en einddatum;
- het Rentepercentage rentevrije periode;
- hoe de rente over de rentevrije periode wordt betaald;
- of de rentevrije periode wel of niet is inbegrepen in de looptijd van de lening.
De getest interface bood de volgende keuzes voor rente tijdens de rentevrije periode:
- maandelijks gedurende de rentevrije periode;
- één vaste som aan het einde van de rentevrije periode;
- bijgeschreven bij de resterende hoofdsom.
De interface bood ook twee behandelingen van de looptijd:
- Rentevrije periode is inbegrepen in de looptijd van de lening — de oorspronkelijke looptijd blijft behouden, waardoor er minder perioden overblijven voor latere aflossing;
- Rentevrije periode is uitgesloten van de looptijd van de lening — de rentevrije periode verlengt de effectieve looptijd.
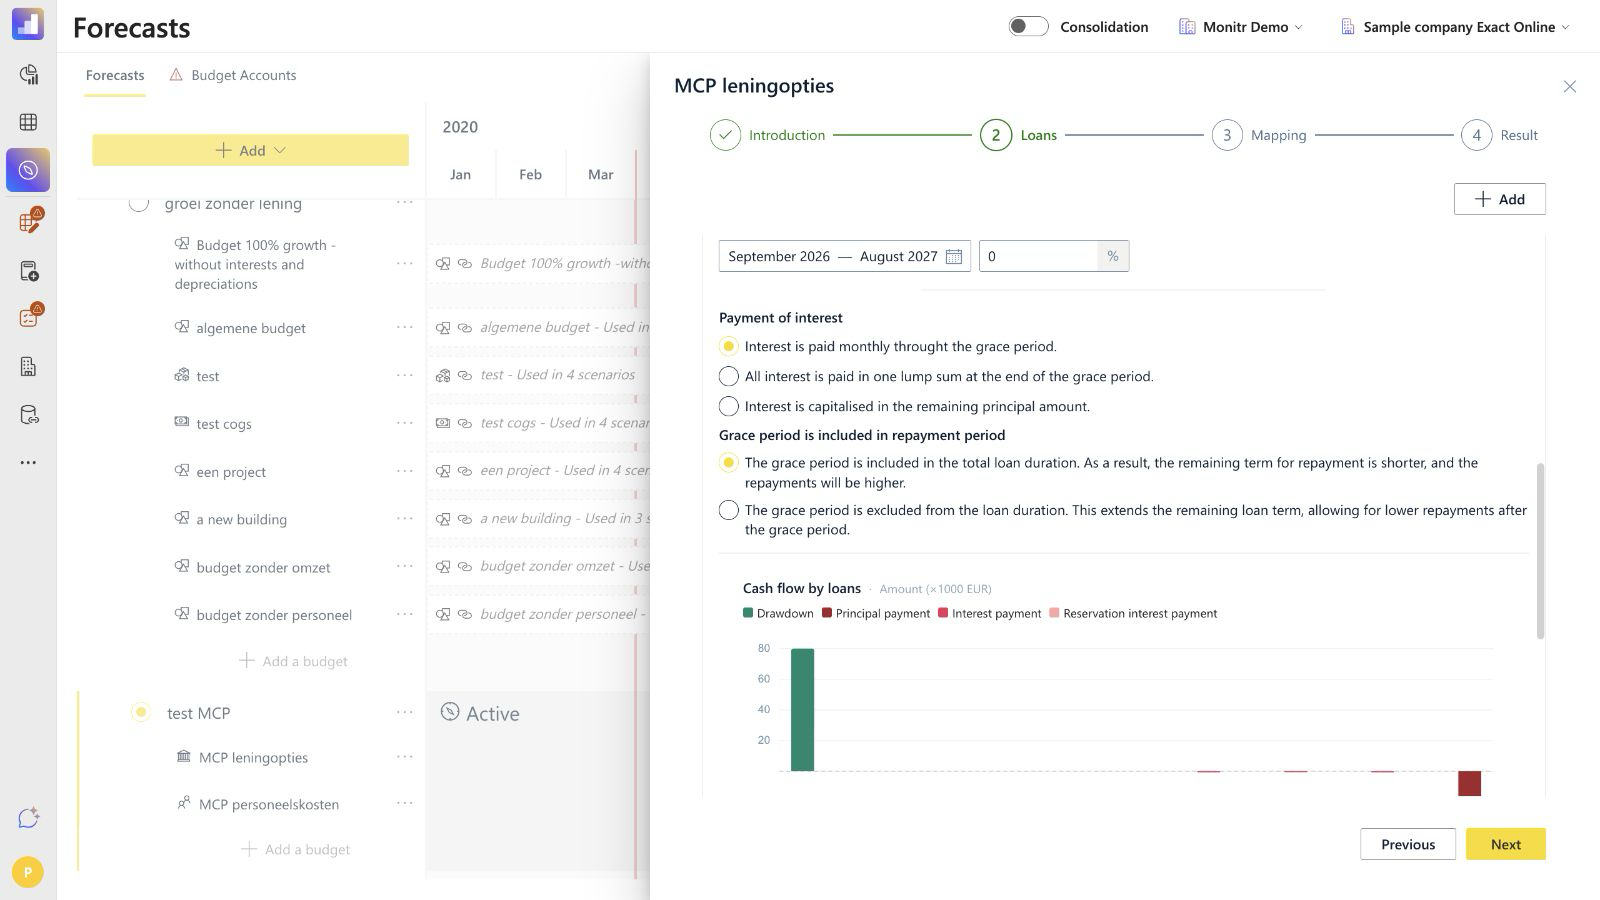 Schermafbeelding — Instellingen voor rentevrije periode van een aflossingsvrije lening
Bij de geteste bullet-lening werd een rentevrije periode van 12 maanden uitgesloten van de looptijd van 24 maanden. De opname vond plaats in september 2026 en de definitieve betaling van hoofdsom en rente vond plaats in augustus 2029. Met rente betaald als één vaste som aan het einde, resulteerde de hoofdsom van € 50.000 tegen 5% in € 5.247,07 aan rente, wat overeenkomt met maandelijkse samengestelde rente over 24 renteperioden.
Controleer de grafiek Kasstroom per lening per lening nadat je de instellingen voor de rentevrije periode hebt gewijzigd. Deze maakt onderscheid tussen:
- Opname;
- Aflossing hoofdsom;
- Rente;
- Betaling reserveringsrente.
Stap 3 — Koppeling
Koppeling bepaalt waar de gegenereerde leningbewegingen worden geplaatst in de rapportagestructuur.
Configureer de getoonde koppelingen voor elke lening:
| Koppeling | Doel |
|---|---|
| Koppeling opname/aflossing | Gecombineerde koppeling die wordt gebruikt voor de schuldpositie van de lening en de bijbehorende opname- en aflossingsbewegingen. |
| Rentekoppeling | Koppelt de rentekosten van de lening. |
| Koppeling reserveringsrente | Koppelt de reserveringsrente. Dit veld verschijnt alleen voor leningen die gebruikmaken van reserveringsrente. |
Klik op Selecteer een koppeling, doorzoek of blader door de rapportagestructuur, kies de juiste koppeling en klik op Opslaan.
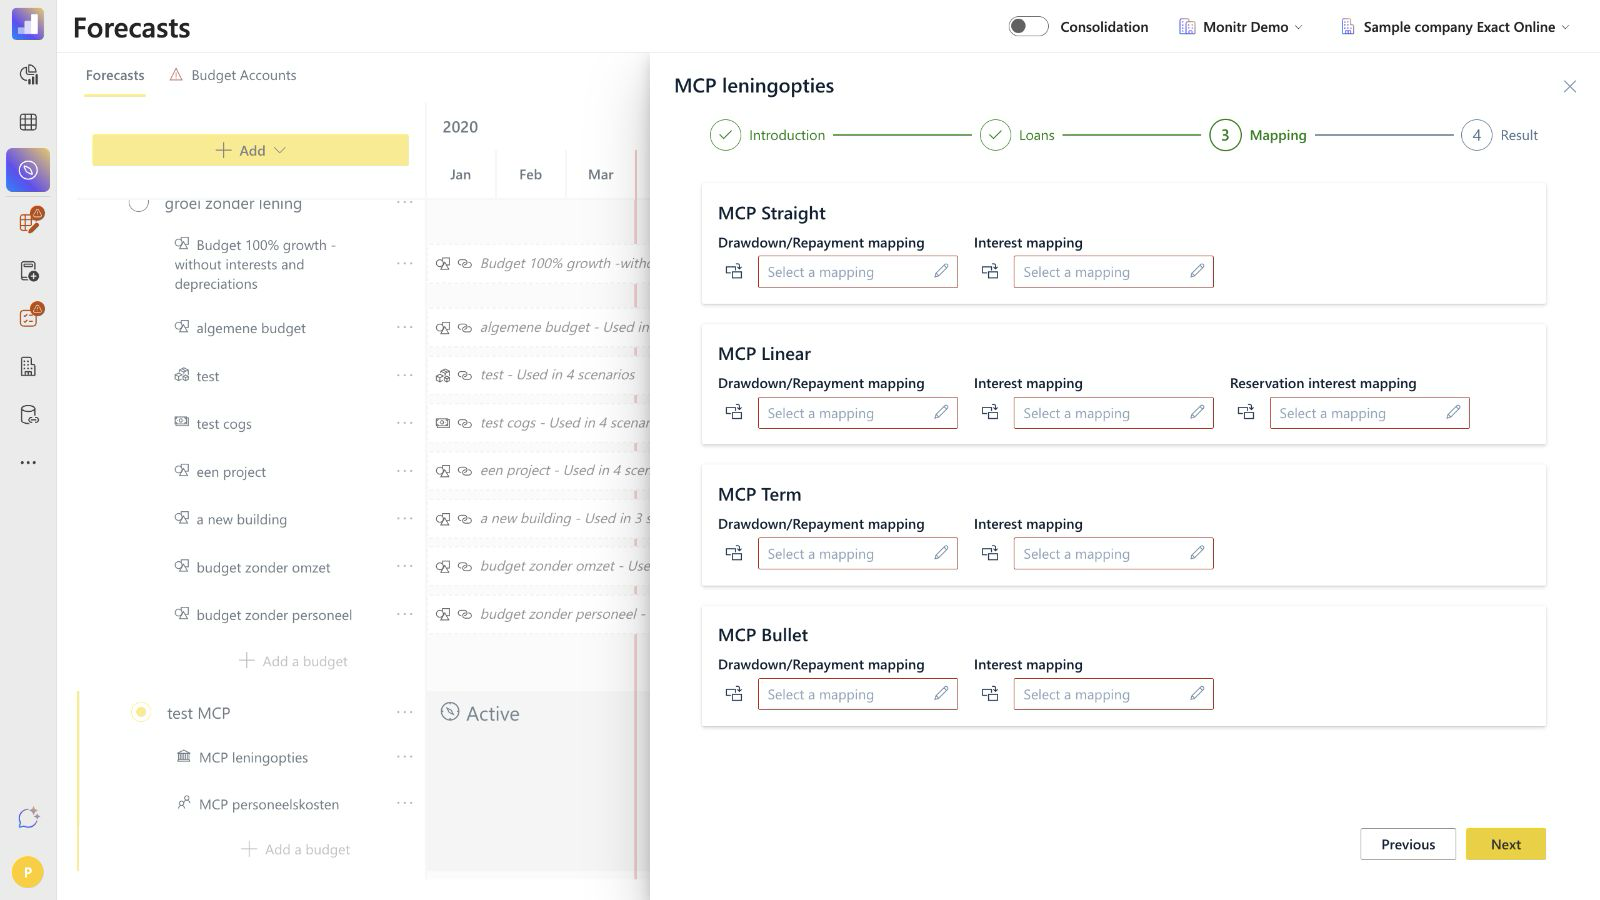 Schermafbeelding — Scherm leningkoppelingen
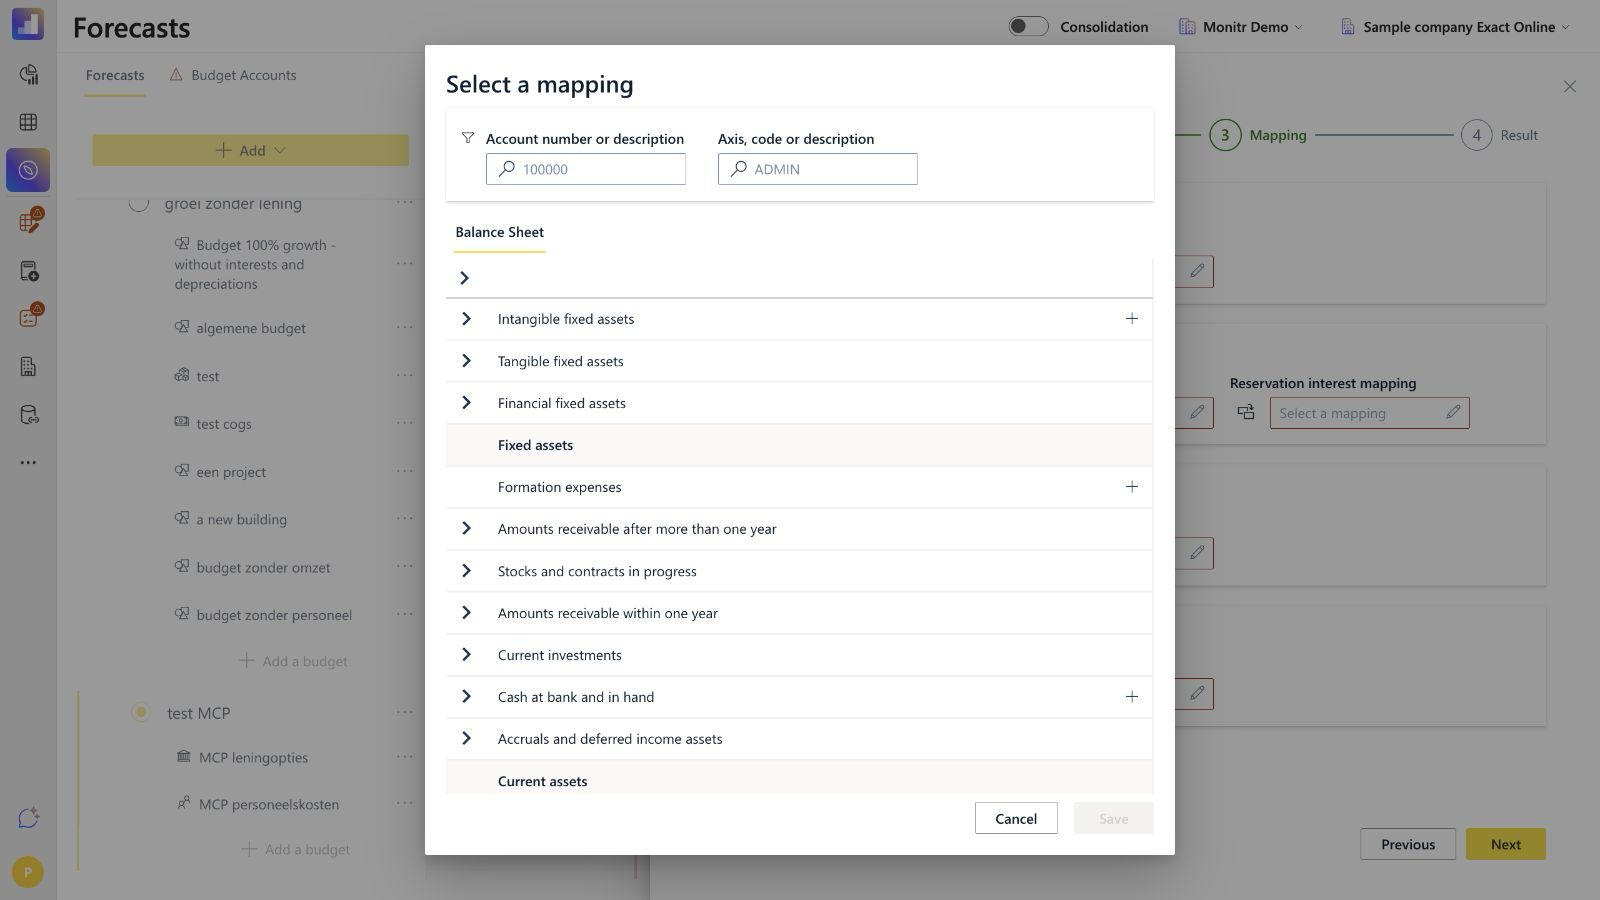 Schermafbeelding — Koppelingkiezer
Kies koppelingen die de rapportagestructuur van de entiteit weerspiegelen. De module vraagt in de getest interface niet om afzonderlijke koppelingen voor opname en aflossing; beide worden gecombineerd in één veld. Balansclassificatie en kasstroompresentatie zijn daarom afhankelijk van de geselecteerde koppelingen en de rapportage-instellingen.
Controleer voorafgaand aan het doorgaan of:
- elke lening een koppeling voor opname/aflossing heeft;
- elke lening een rentekoppeling heeft;
- elke lening met reserveringsrente een koppeling voor reserveringsrente heeft;
- de koppelingen behoren tot de juiste entiteit en rapportagestructuur.
Stap 4 — Resultaat
Resultaat toont de gecombineerde grafiek Kasstroom per lening voor alle leningen in het budget. Gebruik de legenda om onderscheid te maken tussen:
- Opname;
- Aflossing hoofdsom;
- Rente;
- Betaling reserveringsrente.
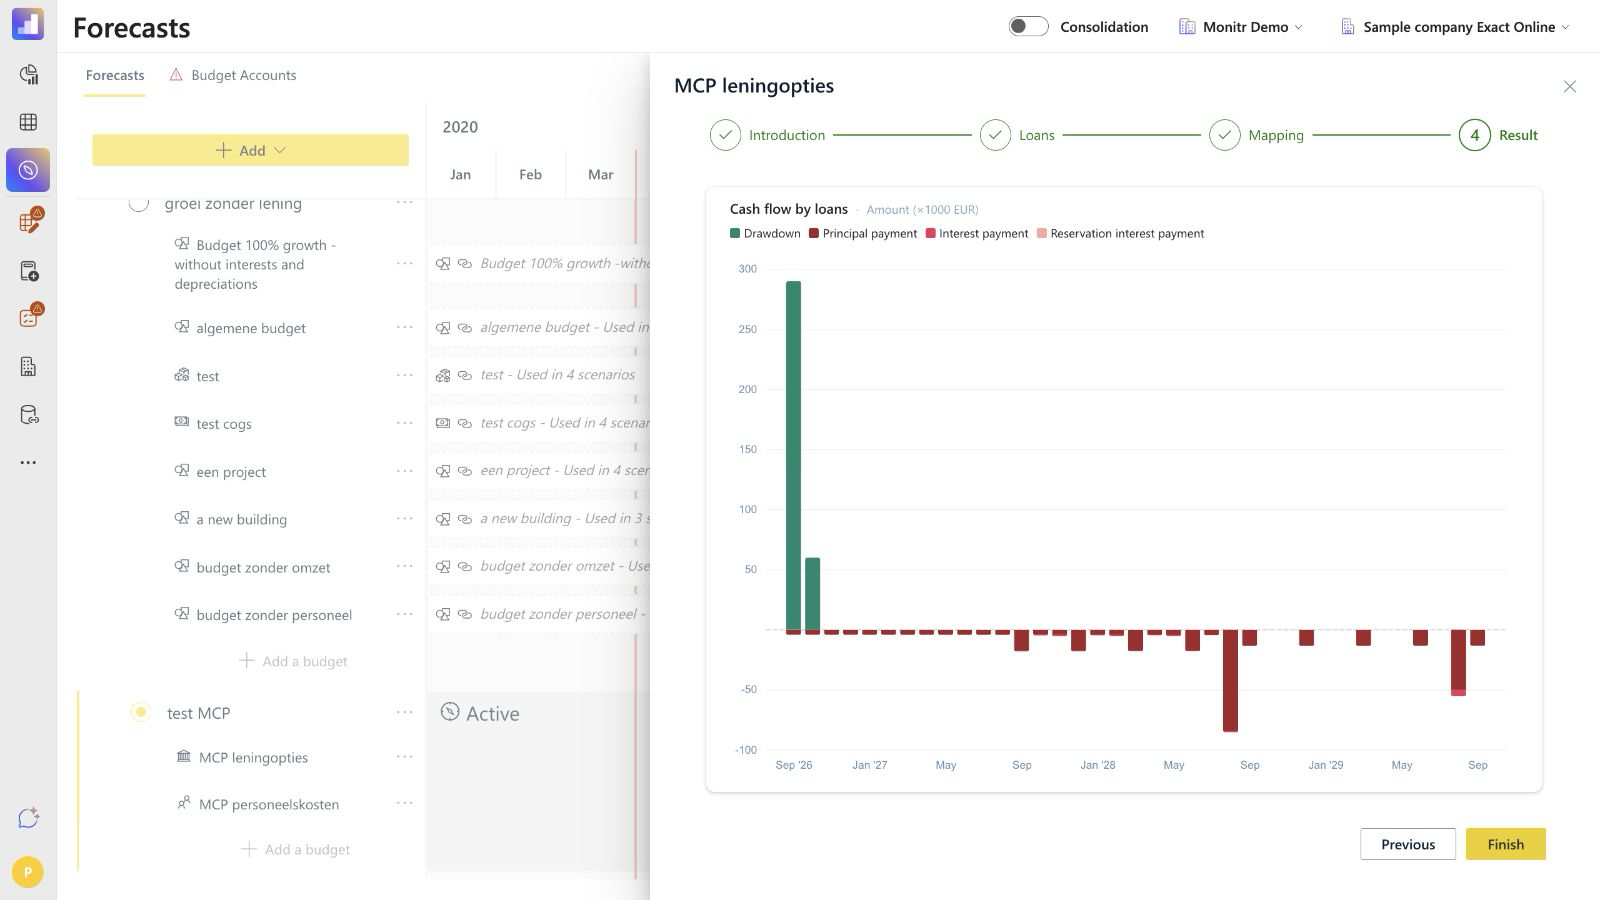 Schermafbeelding — Grafiek leningenresultaat
De geteste stap Resultaat bevat de gecombineerde grafiek, maar geen amortisatietabel of afzonderlijke tabel met uitstaande saldi. Bekijk gedetailleerde maandelijkse waarden op het leningen-dashboard nadat je klaar bent.
Gebruik Vorige wanneer de timing of de bedragen onjuist lijken. Klik pas op Voltooien nadat je de leninginstellingen en koppelingen hebt gecontroleerd.
Het leningen-dashboard bekijken
Open Dashboard → Leningen en selecteer het gewenste leningenbudget. Het dashboard bevat:
- Kasstroom per lening — de maandelijkse bewegingen van opname, hoofdsom, rente en reserveringsrente;
- Uitstaande aflossingen per lening — het resterende hoofdsomprofiel voor elke lening;
- een maandelijkse gedetailleerde tabel.
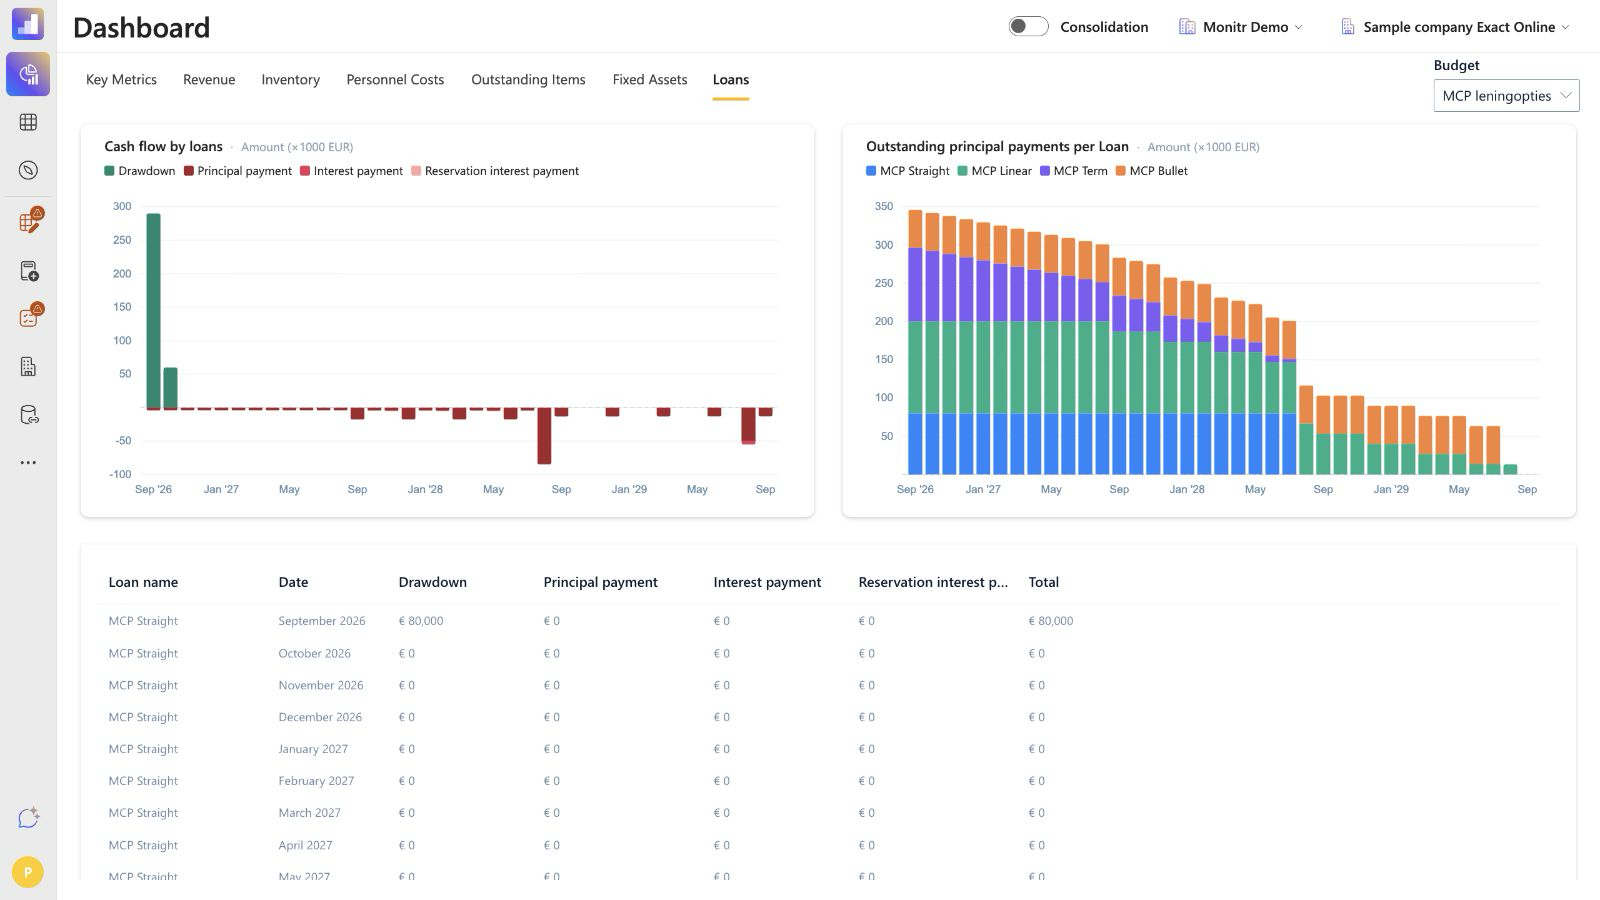 Schermafbeelding — Leningen-dashboard
De maandelijkse tabel bevat:
| Kolom | Betekenis |
|---|---|
| Leningnaam | Lening die de rij heeft gegenereerd. |
| Datum | Prognosemaand. |
| Opname | In de maand ontvangen financiering. |
| Aflossing | In de maand afgeloste hoofdsom. |
| Rente | Rente betaald of herkend volgens het geconfigureerde schema. |
| Betaling reserveringsrente | Kosten over toegezegde maar niet-opgenomen financiering. |
| Totaal | Netto maandelijkse kasstroomeffect van de rij. |
Gebruik het dashboard om de contractvoorwaarden maand na maand te controleren. Controleer ten minste de eerste opname, de eerste aflossing, de recurrente rente, de definitieve aflossing van de hoofdsom en eventuele overgangsperiodes van rentevrije periodes.
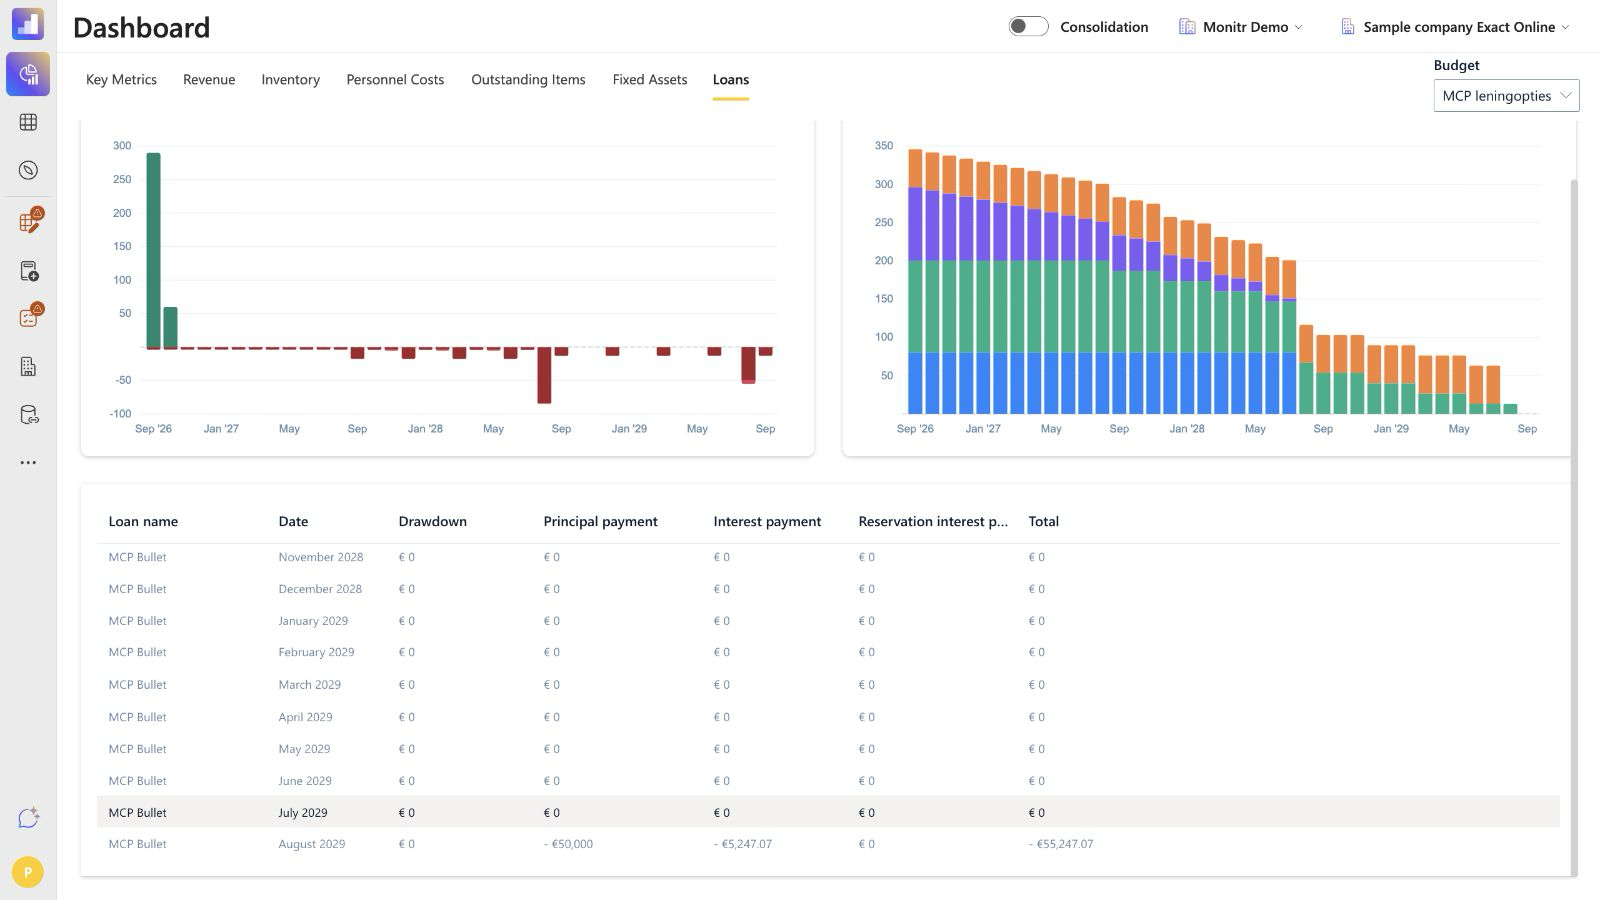 Schermafbeelding — Definitieve betaling van de bullet-lening op het dashboard
Rapportage-impact
De module genereert financieringsbewegingen vanuit het leningschema. De plaatsing hiervan in de winst-en-verliesrekening, de balans en de kasstroomoverschriften is afhankelijk van de geselecteerde koppelingen en de rapportagestructuur van de entiteit.
Ter controle:
- koppel hoofdsomopdrachten aan de juiste lening-schuldkoppeling;
- koppel rente en reserveringsrente aan de beoogde financieringskostenkoppelingen;
- verifieer de kasstroomrichting van opnames en aflossingen;
- stem de eindstand van de uitstaande hoofdsom af op het dashboard;
- bevestig de presentatie van kortlopende/langlopende schulden in de rapportagestructuur in plaats van ervan uit te gaan dat de module dit automatisch opsplitst.
Probleemoplossing
De aflossing start in de verkeerde maand
Controleer de definitieve opnamedatum en de optie Start aflossing wanneer opname is voltooid. Als een handmatige start vereist is, schakel de optie dan uit en voer de juiste datum in.
Hoofdsom of rente wordt betaald in de verkeerde frequentie
Controleer Afzonderlijke betaling van hoofdsom en rente?, beide periodiciteitskiezers en de twee keuzes voor de aflossingsmethode.
De lening eindigt eerder of later dan verwacht
Controleer de looptijd en of elke rentevrije periode wel of niet is inbegrepen in de looptijd van de lening.
Reserveringsrente ontbreekt
Bevestig dat Meerdere termijnen? is ingeschakeld, dat er een latere niet-opgenomen tranche bestaat en dat er een reserveringsrente van ongelijk aan nul is ingevoerd. Controleer ook de koppeling voor de reserveringsrente.
De resultaatgrafiek ziet er correct uit, maar de rapporten niet
Controleer alle koppelingen. De wizard kan een schema berekenen voordat de rapportagebestemming volledig is gevalideerd.
Een verwachte amortisatietabel ontbreekt in Resultaat
De geteste stap Resultaat bevat alleen de gecombineerde kasstroomgrafiek. Gebruik het leningen-dashboard voor de grafiek van de uitstaande hoofdsom en de maandelijkse detailtabel.
Voltooiingschecklist
Bevestig het volgende voordat je op Voltooien klikt:
- de juiste entiteit, prognose en het juiste scenario zijn geopend;
- elke lening heeft een duidelijke, unieke naam;
- looptijd, rentepercentage en leningtype komen overeen met de financieringsovereenkomst;
- alle opnamedata en -bedragen zijn compleet;
- meerdere opnames tellen op tot het toegezegde bedrag;
- reserveringsrente is waar van toepassing geconfigureerd;
- start van de aflossing, frequentie en methode komen overeen met het contract;
- data, percentage, rentemethode en de behandeling van de looptijd van de rentevrije periode zijn correct;
- de kasstroomgrafieken per lening en gecombineerd zien er redelijk uit;
- alle toepasselijke koppelingen zijn geselecteerd;
- de definitieve hoofdsom wordt volledig afgelost in de verwachte maand;
- het leningen-dashboard sluit na opslaan aan op het financieringsschema.
Richtlijnen voor supportteams en AI-assistenten
- Bevestig de entiteit, prognose, het scenario en de exacte financieringsovereenkomst.
- Verzamel het toegezegde bedrag, de opnames, de looptijd, het jaarlijks percentage en het leningtype.
- Vraag of hoofdsom en rente afzonderlijke betalingsfrequenties gebruiken.
- Vraag naar de start van de aflossing en de geselecteerde methoden voor hoofdsom en rente.
- Bevestig voor elke rentevrije periode de data, de rentebehandeling en of deze wel of niet is inbegrepen in de looptijd van de lening.
- Vraag of niet-opgenomen financiering onderhevig is aan reserveringsrente.
- Los elke toepasselijke passiva- en financieringskostenkoppeling op uit de actieve rapportagestructuur.
- Toon het voorgestelde schema en het effect op de looptijd voordat er wijzigingen worden opgeslagen.
- Stem na het opslaan de kasstroom, de rapporten en het leningen-dashboard op elkaar af.
De assistent mag het volgende niet doen
- een betalingsfrequentie afleiden die niet in het contract staat vermeld;
- aannemen dat een bullet-hoofdsom kan worden gemodelleerd als gelijke termijnen;
- een vraag over de looptijd beantwoorden zonder te bevestigen hoe rentevrije periodes de looptijd beïnvloeden;
- rentes, data, opnames, aflossingsmethoden of koppelingen zelf verzinnen;
- de resultaatgrafiek beschouwen als een amortisatietabel;
- een wijziging opslaan zonder het beoogde schema te tonen en goedkeuring te verkrijgen.